Faktur yang belum dibayar dapat memengaruhi arus kas dan membatasi kemampuan perusahaan dalam memenuhi biaya operasional harian. Dalam distribusi FMCG, perusahaan sering menjual produk kepada retailer dan distributor secara kredit, dengan tanggal jatuh tempo yang telah disepakati sebelumnya. Ketika pelanggan terlambat membayar, piutang yang belum tertagih akan menumpuk dan menyulitkan perusahaan dalam merencanakan pembelian, mengelola biaya operasional, serta menjaga kecukupan modal kerja.
Pemantauan accounts receivable ageing membantu perusahaan melacak faktur yang belum dibayar berdasarkan lamanya waktu piutang tersebut belum dilunasi. Peninjauan secara berkala memungkinkan tim keuangan mengidentifikasi pembayaran yang terlambat, memprioritaskan penagihan, dan mengevaluasi pola pembayaran pelanggan sebelum saldo piutang menimbulkan tekanan finansial yang lebih besar.
Apa Itu AR Ageing?
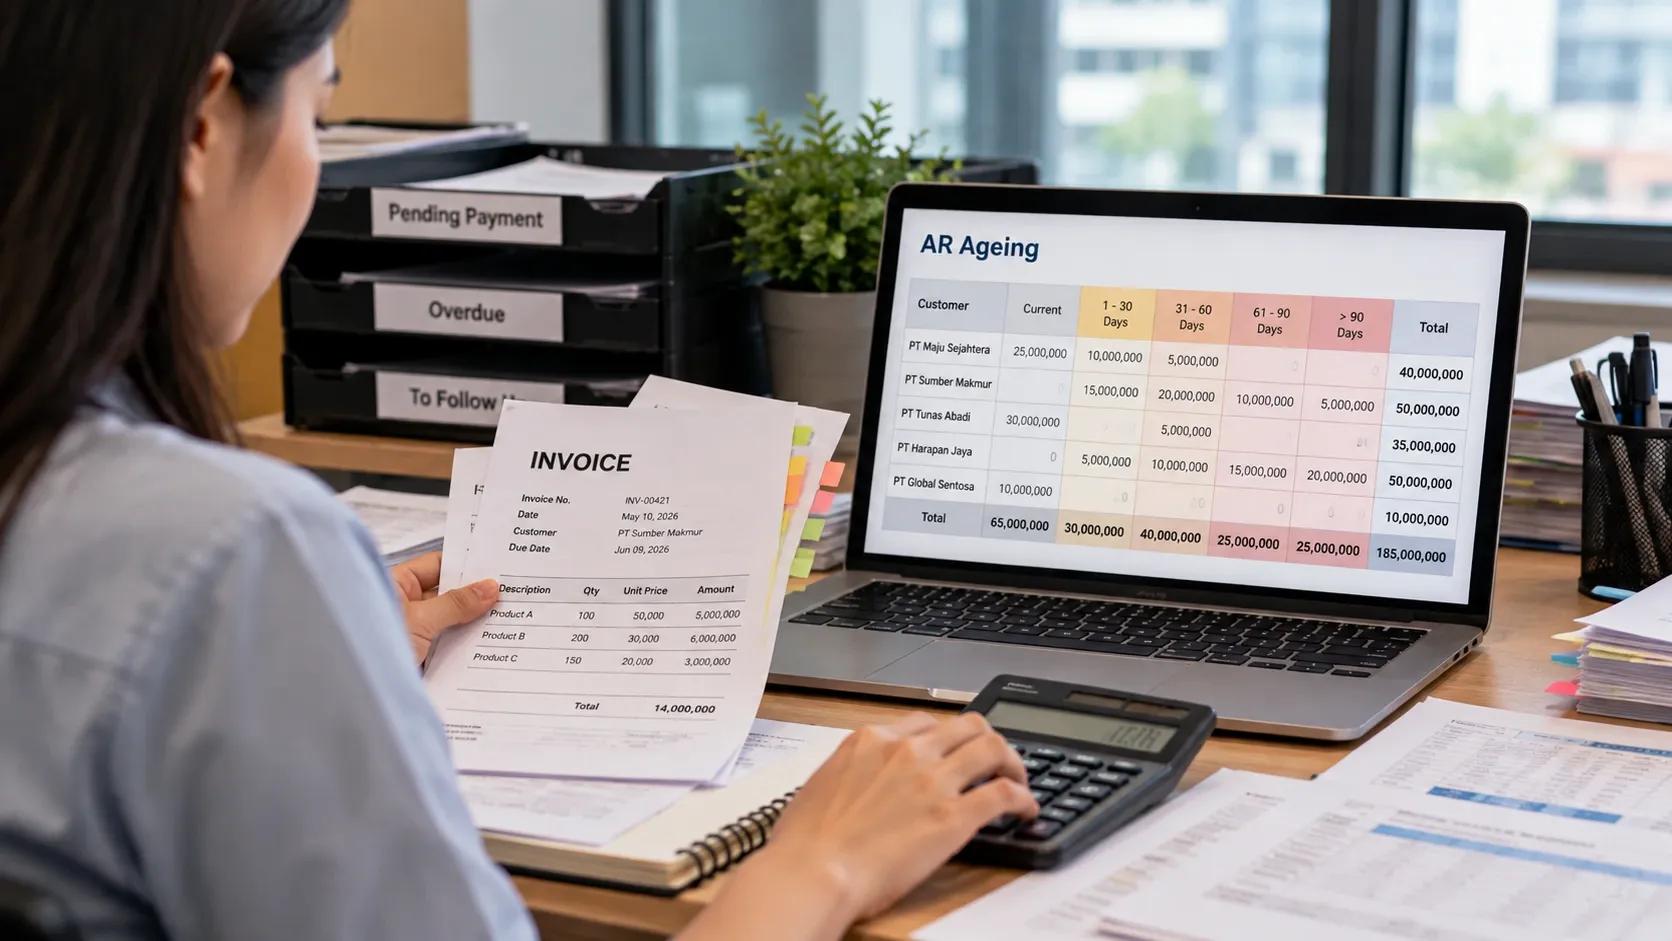
Accounts receivable (AR) ageing adalah laporan yang mengelompokkan faktur pelanggan yang belum dibayar berdasarkan lamanya waktu faktur tersebut masih terutang. Laporan ini membantu perusahaan mengidentifikasi pembayaran yang masih berada dalam jangka waktu pembayaran yang disepakati dan pembayaran yang telah melewati tanggal jatuh tempo.
Sebagai contoh, distributor FMCG dapat memasok produk kepada beberapa retailer secara kredit. Sebagian retailer membayar dalam waktu 30 hari, sedangkan lainnya terlambat membayar melewati periode yang disepakati. Laporan AR ageing memisahkan faktur yang belum dibayar ke dalam rentang waktu tertentu sehingga tim keuangan dapat mengidentifikasi pelanggan yang perlu ditindaklanjuti.
Mengapa AR Ageing Penting dalam Distribusi FMCG?
Distributor FMCG sering menangani transaksi dalam jumlah besar dan memberikan fasilitas kredit kepada banyak pelanggan. Pemantauan piutang membantu tim keuangan mengelola penagihan dan memahami dampak faktur yang belum dibayar terhadap operasional harian.
- Menjaga Arus Kas
Perusahaan membutuhkan kas yang cukup untuk membeli persediaan, membayar pemasok, menanggung biaya transportasi, dan memenuhi biaya tenaga kerja. Pembayaran pelanggan yang terlambat mengurangi kas yang tersedia untuk membiayai aktivitas tersebut.
AR ageing membantu tim keuangan mengidentifikasi saldo piutang yang telah jatuh tempo dan memprioritaskan penagihan berdasarkan jumlah yang belum dibayar serta lamanya keterlambatan. - Mengidentifikasi Pelanggan yang Terlambat Membayar
Sebagian pelanggan rutin membayar sesuai ketentuan, sedangkan pelanggan lainnya sering terlambat. Meninjau laporan AR ageing membantu perusahaan mengidentifikasi masalah pembayaran yang berulang dan menentukan akun pelanggan yang membutuhkan pemantauan lebih ketat.
Sebagai contoh, distributor dapat menemukan retailer yang berulang kali membayar lebih dari 30 hari setelah tanggal jatuh tempo. Tim keuangan dapat meninjau riwayat pembayaran pelanggan dan melakukan tindak lanjut sebelum saldo piutang yang terlambat semakin menumpuk. - Mengelola Risiko Kredit
Piutang yang telah lama melewati tanggal jatuh tempo dapat mengindikasikan risiko lebih tinggi bahwa pelanggan tidak akan melunasi seluruh kewajibannya. AR ageing membantu perusahaan mengevaluasi saldo piutang dan mengidentifikasi akun yang memerlukan peninjauan kredit lebih lanjut.
Tim keuangan dapat menggunakan informasi ini saat meninjau batas kredit, ketentuan pembayaran, atau penjualan kredit berikutnya berdasarkan riwayat pembayaran pelanggan dan kebijakan perusahaan. - Meningkatkan Perencanaan Penagihan
Laporan ageing memberikan gambaran mengenai faktur yang membutuhkan tindak lanjut. Alih-alih menghubungi seluruh pelanggan dengan cara yang sama, tim penagihan dapat memprioritaskan akun berdasarkan jumlah piutang yang terlambat, riwayat pembayaran, dan lamanya keterlambatan.
Jadwal penagihan yang telah ditetapkan membantu memastikan faktur yang melewati tanggal jatuh tempo mendapat perhatian sesuai waktunya. - Meningkatkan Pelaporan Keuangan
AR ageing memberikan informasi mengenai kondisi piutang yang belum tertagih. Tim keuangan dapat menggunakan laporan ini untuk mengevaluasi kinerja penagihan, memperkirakan potensi kerugian kredit, dan menyusun proyeksi arus kas.
Saldo piutang yang lebih lama umumnya memerlukan pemeriksaan lebih lanjut. Namun, peluang penagihan juga bergantung pada kondisi pelanggan, sengketa transaksi, dan faktor lain yang relevan.
Cara Menghitung AR Ageing
AR ageing dihitung dengan menentukan berapa lama setiap faktur yang belum dibayar masih terutang atau telah melewati tanggal jatuh tempo pada tanggal pelaporan tertentu.
Proses dasarnya meliputi:
- Mencatat tanggal faktur, tanggal jatuh tempo, nama pelanggan, dan saldo piutang yang belum dibayar.
- Menentukan tanggal pelaporan untuk peninjauan ageing.
- Menghitung jumlah hari keterlambatan setiap faktur.
- Mengelompokkan setiap faktur ke dalam kategori ageing yang sesuai.
- Menjumlahkan saldo piutang dalam setiap kategori.
Sebagai contoh, distributor FMCG meninjau piutangnya pada 31 Oktober. Salah satu pelanggan memiliki faktur yang belum dibayar sebesar Rp15.000.000 dengan tanggal jatuh tempo 1 Oktober. Pada tanggal pelaporan tersebut, faktur telah terlambat selama 30 hari dan masuk ke kategori keterlambatan 1–30 hari.
Cara Memantau Pembayaran yang Terlambat dan Piutang Usaha
Pemantauan secara berkala membantu perusahaan mengidentifikasi pembayaran yang terlambat dan mengambil tindakan sebelum saldo piutang terus menumpuk.
- Meninjau Laporan AR Ageing secara Berkala
Tim keuangan perlu meninjau piutang berdasarkan jadwal yang ditetapkan, seperti setiap hari atau setiap minggu, bergantung pada volume transaksi dan kebutuhan penagihan. Peninjauan rutin membantu perusahaan menemukan faktur yang baru melewati tanggal jatuh tempo dan memantau perubahan saldo piutang yang lebih lama.
Perusahaan perlu memperhatikan jumlah faktur yang terlambat sekaligus total nilai piutang yang belum dibayar. - Mengirim Pengingat Pembayaran Sebelum Jatuh Tempo
Menghubungi pelanggan sebelum faktur melewati tanggal jatuh tempo dapat membantu mencegah keterlambatan pembayaran. Perusahaan dapat mengirimkan pengingat yang mencantumkan nomor faktur, jumlah yang belum dibayar, tanggal jatuh tempo, dan instruksi pembayaran.
Pengingat otomatis membantu tim keuangan menangani faktur dalam jumlah besar dan mengurangi waktu yang dibutuhkan untuk tindak lanjut rutin. - Memprioritaskan Piutang Berisiko Tinggi
Tidak semua faktur yang terlambat memiliki tingkat risiko yang sama. Piutang bernilai besar yang belum dibayar selama beberapa bulan dapat memerlukan penanganan lebih mendesak dibandingkan faktur bernilai kecil yang baru melewati tanggal jatuh tempo.
Tim penagihan dapat memprioritaskan faktur berdasarkan lamanya keterlambatan, nilai piutang, riwayat pembayaran pelanggan, dan kemungkinan pembayaran dapat diterima. - Melacak Aktivitas Penagihan
Perusahaan perlu mencatat komunikasi dengan pelanggan, komitmen pembayaran, sengketa transaksi, dan hasil penagihan. Catatan ini membantu tim keuangan memahami status setiap faktur yang terlambat dan menentukan tindak lanjut berikutnya.
Sebagai contoh, jika pelanggan berjanji membayar pada tanggal tertentu tetapi tidak memenuhi komitmen tersebut, tim penagihan dapat menghubungi pelanggan kembali dan meneruskan masalah sesuai kebijakan perusahaan. - Menyelidiki Sengketa Pembayaran
Sebagian faktur belum dibayar karena perbedaan dalam pencatatan kuantitas, harga, klaim promosi, atau dokumen pengiriman. Tim keuangan perlu berkoordinasi dengan tim sales, gudang, dan pengiriman untuk memverifikasi detail transaksi serta menyelesaikan sengketa yang valid.
Penyelesaian masalah tersebut membantu menghilangkan hambatan pembayaran dan mencegah faktur terus tertunggak dalam waktu lama. - Menetapkan Prosedur Pengendalian Kredit
Perusahaan dapat menetapkan batas kredit, ketentuan pembayaran, ambang keterlambatan, dan prosedur eskalasi bagi pelanggan. Akun pelanggan yang berulang kali melampaui batas kredit atau terlambat membayar dapat ditinjau sebelum fasilitas kredit tambahan disetujui.
Prosedur pengendalian kredit perlu mengikuti kebijakan perusahaan dan perjanjian dengan pelanggan. Penerapan yang konsisten membantu perusahaan mengelola piutang sekaligus menjaga hubungan bisnis.
Metrik AR Ageing yang Perlu Dipantau
Laporan AR ageing menunjukkan kondisi faktur yang belum dibayar, sedangkan metrik keuangan lainnya membantu perusahaan mengevaluasi kinerja penagihan.
- Days Sales Outstanding (DSO)
Days Sales Outstanding mengukur rata-rata jumlah hari yang dibutuhkan perusahaan untuk menerima pembayaran setelah melakukan penjualan kredit. DSO yang meningkat dapat mengindikasikan proses penagihan yang lebih lambat atau perubahan pola pembayaran pelanggan.
Rumus yang umum digunakan:
DSO = (Rata-rata Piutang Usaha ÷ Penjualan Kredit Bersih) × Jumlah Hari dalam Periode
Perusahaan perlu menggunakan metode perhitungan yang konsisten saat membandingkan DSO antarperiode pelaporan. - Persentase Piutang yang Terlambat
Metrik ini mengukur proporsi total piutang usaha yang telah melewati tanggal jatuh tempo.
Piutang Terlambat (%) = (Total Piutang yang Terlambat ÷ Total Piutang Usaha) × 100%
Sebagai contoh, jika total piutang mencapai Rp500 juta dan Rp100 juta di antaranya telah melewati tanggal jatuh tempo, persentase piutang terlambat adalah 20%. - Collection Rate
Collection rate mengukur proporsi nilai piutang tertentu yang berhasil ditagih dalam periode yang ditetapkan. Perusahaan perlu menentukan dasar perhitungan secara konsisten, misalnya pembayaran yang diterima dibandingkan saldo piutang awal atau jumlah yang jatuh tempo selama periode tersebut.
Meninjau collection rate bersama AR ageing membantu tim keuangan mengevaluasi apakah aktivitas penagihan berhasil mengurangi saldo piutang yang belum dibayar. - Bad Debt Ratio
Bad debt ratio mengukur proporsi piutang yang dihapuskan karena tidak dapat ditagih dibandingkan dengan dasar penjualan atau piutang tertentu. Pemantauan rasio ini membantu perusahaan mengevaluasi kerugian kredit dari waktu ke waktu.
Perhitungan perlu menggunakan dasar yang konsisten agar hasilnya dapat dibandingkan antarperiode.
Tantangan Umum dalam Mengelola AR Ageing
Perusahaan dapat menghadapi beberapa kendala operasional saat memantau piutang, terutama ketika menangani banyak pelanggan dan faktur.
- Catatan Keuangan yang Terpisah
Ketika informasi faktur, pembayaran, dan pelanggan tersimpan dalam file atau sistem yang berbeda, tim keuangan membutuhkan waktu tambahan untuk mencocokkan saldo. Perbedaan antarcatatan dapat menunda tindak lanjut penagihan dan memengaruhi akurasi pelaporan. - Volume Faktur yang Tinggi
Distributor FMCG dapat memproses banyak transaksi dari berbagai outlet dan pelanggan. Pemantauan faktur secara manual dapat menyulitkan identifikasi saldo yang terlambat dan penentuan prioritas penagihan. - Pembaruan Pembayaran yang Terlambat
Jika pembayaran pelanggan tidak segera dicatat, tim keuangan dapat menindaklanjuti faktur yang sebenarnya sudah dibayar atau melewatkan piutang lain yang telah jatuh tempo. Rekonsiliasi pembayaran secara tepat waktu membantu menjaga akurasi catatan piutang. - Visibilitas Terbatas atas Akun Pelanggan
Ketika riwayat pembayaran dan saldo piutang sulit ditinjau antar pelanggan, manajemen dapat kesulitan mengidentifikasi pelanggan yang sering terlambat membayar dan menilai eksposur risiko kredit.
Menghubungkan catatan pelanggan, faktur, dan pembayaran membantu tim keuangan meninjau piutang serta menentukan akun yang memerlukan tindakan penagihan.
Kelola Piutang dengan Visibilitas Keuangan yang Lebih Baik
Ambil kendali penuh atas proses invoicing dan operasional keuangan Anda dengan BOSNET Distribution Management Systems (DMS), solusi otomatis yang dirancang untuk membuat, melacak, dan mengelola nota secara efisien.
Dapatkan visibilitas real-time mengenai piutang dan hutang, cegah kesalahan, serta tingkatkan akurasi pencatatan. BOSNET DMS membantu bisnis meningkatkan arus kas, mengamankan transaksi, dan menyederhanakan manajemen dokumen.
Hubungi kami untuk mengetahui bagaimana BOSNET dapat mengoptimalkan proses invoicing dan meningkatkan efisiensi alur kerja keuangan Anda.
#BOSNET #BestFMCGRunsBOSNET #Distribusi #SupplyChain #IncreaseRevenue #ReduceCost